O preço médio das casas aumentará cerca de £ 33.000 entre agora e 2030, de acordo com previsões recentes do Office for Budget Responsibility (OBR).
Prevê que o preço médio da habitação aumentará para menos de £ 305.000 em 2030 e aumentará em média 2,5 por cento ao ano a partir de 2026.
De acordo com os últimos números do Registo Predial, uma casa média é actualmente vendida por £271.500,
Isso equivale a um aumento de 12% em pouco mais de quatro anos.
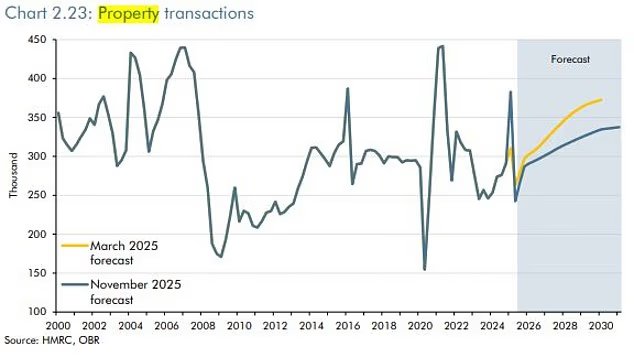
O OBR também reduziu sua previsão para vendas futuras de casas, bem como para a construção de novas casas.
Embora espere que as transações imobiliárias aumentem de menos de 1,1 milhões em 2024 para cerca de 1,3 milhões em 2029, isto representa cerca de 155.000 transações a menos por ano do que o previsto em março.
O OBR espera que o número de novas casas sejam construídas até 2029/30 Cerca de 10 mil a menos que em março.

Revisado para baixo: O OBR agora prevê que menos propriedades serão vendidas do que o previsto no início deste ano
Os especialistas sugerem que a política fiscal do governo é um fator por trás da previsão da habitação de baixa renda.
O Chanceler revelou dois novos impostos importantes sobre a propriedade que podem ter algum impacto nos preços das casas.
Rachel Reeves anunciou que os proprietários sobre a renda do aluguel serão tributados a uma taxa mais elevada a partir de abril de 2027.
A mudança vai tributar os proprietários 2 pontos percentuais acima do normal imposto de renda avaliar
Os proprietários que pagam imposto de taxa básica verão o imposto sobre a renda de aluguel aumentar de 20% para 22%.
Entretanto, os proprietários que pagam impostos com taxas mais elevadas verão o seu rendimento de arrendamento tributado em 42 por cento, acima dos 40 por cento actuais, enquanto os contribuintes com taxas adicionais serão tributados em 47 por cento, acima dos 45 por cento actuais.
Reeves também anunciou que a partir de 2028, casas com valor superior a £ 2 milhões enfrentarão uma ‘sobretaxa’ de imposto municipal.
A taxa anual, que será adicionada ao imposto municipal existente, será cobrada em £ 2.500 para valores de até £ 2,5 milhões.
E a faixa mais alta de mais de £ 5 milhões será cobrada em £ 7.500, aumentada por Inflação todos os anos
Embora se espere que menos de 1 por cento das propriedades em Inglaterra estejam acima do limite de 2 milhões de libras, de acordo com estimativas do governo, alguns acreditam que isto terá um efeito de repercussão para o resto do mercado.
Colin Babcock, especialista imobiliário da RightMove, disse: “O mercado imobiliário precisa de impostos mais baixos, e não mais, para encorajar e permitir o movimento.
«O anúncio de hoje de um imposto sobre mansões pode causar alguma distorção no segmento superior do mercado, especialmente à medida que a data de implementação se aproxima.
«Embora este imposto talvez demasiado complexo se destine ao sector avaliado em 2 milhões de libras e 5 milhões de libras, existe um efeito cascata inevitável para o resto do mercado.
«Um mercado lento pode afectar todos os tipos de movimentadores, desde Comprador pela primeira vez Para funcionários importantes e famílias.
A corretora imobiliária Amy Reynolds acredita que o governo enfrentará um desafio na implementação de planos para atingir casas caras com sobretaxas de impostos municipais.
“Os aspectos práticos são terríveis”, diz Reynolds, “avaliar correctamente cada propriedade será uma tarefa enorme e os proprietários podem desafiar se sentirem que as suas casas estão sobrevalorizadas.
“Isto parece uma reavaliação silenciosa destinada a sufocar as famílias trabalhadoras, punir a ambição e estabilizar o mercado imobiliário do Sudeste.”

O OBR prevê agora que menos casas serão construídas do que o previsto anteriormente
Casas caras estão perdendo seu apelo
O imposto sobre a propriedade é visto pelo chanceler como uma boa fonte de receitas adicionais.
Em seu orçamento anterior, em outubro de 2024, Rachel Reeves adicionou 2 por cento Imposto de selo A sobretaxa extra de 3% já é paga pelos proprietários, acrescentando milhares de libras ao custo da compra para arrendamento e da compra de uma segunda casa.
Isso significa que alguém que compra uma segunda casa por £ 500.000 pode agora esperar pagar £ 40.000 em imposto de selo, acima dos £ 27.500 anteriores. Orçamento de outono.
Alguém que comprasse uma propriedade de £ 1 milhão enfrentaria uma conta de imposto de selo de £ 93.750, enquanto uma casa de £ 2 milhões custaria £ 253.750.
Entretanto, a maioria das autoridades locais em Inglaterra e no País de Gales introduziram um prémio de imposto municipal de 100 por cento sobre as segundas residências.
Para efeitos do imposto municipal, as segundas residências são definidas como propriedades mobiladas onde ninguém vive ou onde o proprietário tem a sua residência principal noutro local.
Isso significa que os proprietários de segundas residências na Inglaterra estão agora pagando £ 4.342 depois de pagar um imposto municipal normal da banda D de £ 2.171.
Para quem possui uma segunda residência em uma faixa mais cara, o custo costuma ser astronômico.
Por exemplo, qualquer pessoa que possua uma casa na Banda H em Salcombe – um segundo ponto de acesso residencial em Devon – viu seu imposto municipal dobrar de £ 4.716,42 para £ 9.432,84.
Acrescente a isso a nova sobretaxa de 2028 e muitos proprietários com casas no valor de £ 2 milhões ou mais podem acabar gastando £ 2.500 a £ 7.500 extras.
Isso pode levar as contas do imposto municipal até cerca de £ 17.000 por ano para alguns proprietários.
Adicione isso à manutenção, reparos e seguro de construção todos os anos, e é provável que muitos vejam essas casas como um passivo, não um ativo.