A promessa de Andy Burnham, na conferência trabalhista, de que o Reino Unido “poderia percorrer todo o caminho” para voltar a juntar-se à Europa foi aplaudida pelos fiéis do partido.
E, no entanto, um olhar sobre o caos caótico em todo o continente – desde uma França no tumulto de protestos violentos até uma eleição antecipada após protestos habitacionais na Espanha socialista, e a Alemanha em desespero enquanto a sua indústria automóvel entra em colapso – mostra o quão confuso o fã-clube de Andy na UE realmente está.
Entretanto, o euro está em queda livre, atingindo o mínimo de 17 meses face ao dólar.
Britânicos fazendo fila para controle de passaportes nos aeroportos da UE, pois a desvalorização da moeda tornará as viagens continentais mais baratas. Mas este não é um momento oportuno para começar a manifestar-se contra o Brexit.
Acrescente-se o medo de como a extrema-direita está a dominar a agenda da Europa e fica claro que a UE dificilmente poderia ser o que é hoje, quando Burnham olha para trás através de óculos cor-de-rosa.
Se a França realizasse eleições presidenciais hoje, o Partido da Reunião Nacional, de extrema-direita, de Marine Le Pen, com as suas raízes anti-semitas, regressaria a casa. Na Alemanha, o partido de direita Alternativa para a Alemanha ameaça o futuro de Friedrich Marz como chanceler, e não devemos esquecer que a Primeira-Ministra italiana, Giorgia Meloni, tem raízes políticas nos fascistas de Mussolini.
Mas quase mais preocupante do que a ascensão da extrema direita, na minha opinião, é a desastrosa situação financeira em que a UE se encontra agora. Se é a prosperidade económica, o crescimento e a estabilidade que pretendem em favor da reintegração na UE, então esqueçam.
O que está a acontecer agora tem paralelos distintos com a crise grega de 2009, que quase paralisou o sistema euro.

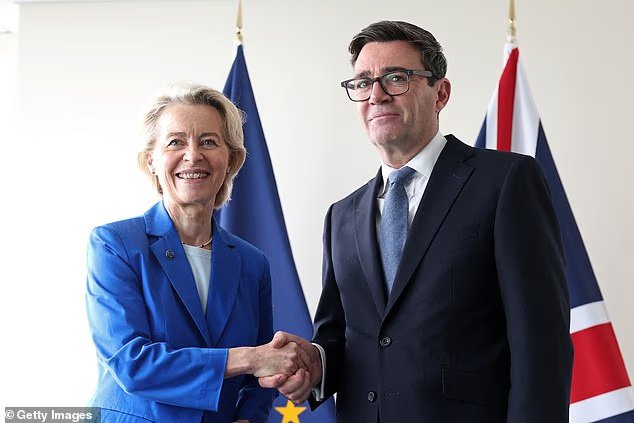
Andy Burnham com a presidente da Comissão Europeia, Ursula von der Leyen. A Primeira-Ministra indicou que deseja que o Reino Unido tenha uma relação mais próxima com a UE
O aumento dos níveis de dívida soberana foi causado pelo aumento dos níveis de dívida soberana no país depois de a Grécia ter adoptado o euro alguns anos antes da Grande Crise Financeira de 2008. Incapaz de desvalorizar a sua moeda como era agora na zona euro, a Grécia teve de suportar um resgate conjunto do Fundo Monetário Internacional (FMI) e o FMI reduziu a despesa pública. Uma explosão no desemprego e na pobreza.
A França, a segunda maior economia da UE, está a dirigir-se para a mesma zona de perigo que temo, e já há sinais de que o Banco Central Europeu (BCE) em Frankfurt poderá ser solicitado a intervir e fornecer ajuda de emergência em Paris.
O problema é que o BCE está a ajudar a apoiar financeiramente muitos outros países da UE que efetivamente atingiram o limite máximo do crédito – e uma crise económica num país do tamanho da França poderia derrubar todo o sistema.
Todos temos plena consciência de que as taxas das obrigações na Grã-Bretanha, o preço que o governo paga para contrair empréstimos nos mercados globais, atingiram os seus níveis mais elevados durante quase três décadas, em resposta às políticas fiscais e de despesas trabalhistas. Na verdade, os nossos custos de financiamento estão entre os mais elevados da Europa.
Mas, por piores que sejam as dificuldades económicas da Grã-Bretanha, uma crise económica crescente em França poderia facilmente tornar-nos mais pequenos.
Os vigilantes do Bond têm os olhos firmemente fixos no Presidente Macron e no seu primeiro-ministro, Sébastien Lecornu.
Aqui na Grã-Bretanha, onde nos repreendemos pela dívida nacional, a dívida acumulada do país é de 100 por cento do produto nacional (PIB). Na França, representa 120% do PIB. Não tão elevado como a Grécia, atingindo 180 por cento ou mais, mas na mesma zona de perigo.
No Reino Unido, temos regras fiscais – cuidadosamente monitorizadas pelo Gabinete Independente para a Responsabilidade Orçamental – que se destinam a proporcionar alguma disciplina. Em França, existe um vazio político entre um amargo impasse orçamental na Assembleia Nacional Francesa, sem nenhum plano formal para reduzir a dívida pública e a dívida, e uma crise em cascata que expôs a restrição orçamental que afecta grande parte da zona euro.

A Itália está particularmente no centro das atenções, com um rácio dívida/PIB de 139 por cento, e o progresso na redução da dívida no país, depois de um resgate eficaz da UE ao governo de Georgia Meloni, chegou a um impasse.
Participe da discussão
Deverá a Grã-Bretanha arriscar-se a voltar a aderir à União Europeia, dada a sua actual turbulência política e económica?
Os sinais claros de crise aguda sobre a situação em França estão a aumentar rapidamente. Os custos de financiamento do governo aumentaram neste país e são agora 1,6% mais elevados do que a taxa de referência na Alemanha, ainda um pilar da integridade fiscal na Europa, com um rácio do PIB de apenas 62%. E isto, apesar dos problemas industriais de Berlim, com a sua indústria automóvel a sofrer com as importações de automóveis chineses.
No passado, a Alemanha forneceu cobertura para as ineficiências orçamentais da França, mas graças às exigências existentes do BCE para as quais contribui, essa carona está rapidamente a chegar ao fim.
Outra indicação da vulnerabilidade francesa a um colapso total é um instrumento de investigação conhecido como credit default swaps, um tipo de seguro subscrito por bancos e grupos financeiros para se protegerem contra perdas de mercado. Durante o desastroso mini-orçamento da Lease Truss em 2022, a classificação do índice de risco de incumprimento da dívida do governo do Reino Unido atingiu o pico de 44 pontos.
Em França, o índice, que mede a probabilidade de um país falir, saltou para alarmantes 80 pontos nas últimas 48 horas.
Além disso, as dificuldades económicas e políticas da França centraram a atenção na deterioração das condições orçamentais em toda a UE, onde os custos dos empréstimos são elevados e continuam a aumentar.
A Itália, em particular, está no centro das atenções, com um rácio dívida/PIB de 139 por cento, e depois de um resgate eficaz da UE ao governo Meloni, o progresso na redução da dívida foi paralisado.
Os olhos também estão voltados para a Bélgica, onde as taxas dos títulos subiram acentuadamente. A Espanha tem sido considerada recentemente um país com um desempenho excepcional, registando um forte crescimento, mas os custos dos empréstimos no país aumentaram meio ponto percentual e os investidores temem que o contágio vindo de França possa revelar-se esmagador.
A frágil administração minoritária do primeiro-ministro francês Lecorne na Assembleia Nacional está a tentar conseguir 54 mil milhões de euros (46 mil milhões de libras) em poupanças de receitas para reduzir o crescente défice anual.
Mas os partidos da oposição, tanto de extrema-direita como de extrema-esquerda, rejeitaram medidas de austeridade que incluem congelamentos de salários no sector público e cortes nas pensões, deixando o governo à beira do colapso, uma vez que o presidente do banco central do país, o Banque de France, admitiu que o país estava a ser “estrangulado pelas taxas de juro”.
Este terramoto económico em toda a Europa não poderia ter ocorrido em pior altura. Frankfurt está inundada de especulações de que a presidente do BCE, Christine Lagarde, uma antiga ministra das finanças francesa que anteriormente chefiou o FMI, está interessada em renunciar. Diz-se que o Congresso Económico Mundial – o fórum de discussão da elite em Davos – tem a sua liderança na mira.
O BCE tem uma seta de emergência na sua aljava – um fundo especial concebido para fixar as taxas de juro dos países membros. Mas, como expliquei, o BCE já atingiu o limite máximo de 2,3 biliões de euros (1,95 biliões de libras) em títulos detidos – resultantes de esforços anteriores de resgate económico.
Se intervir para comprar mais obrigações, a sua credibilidade irá desgastar-se, libertando um terrível génio inflacionário.
Apesar das nossas próprias dificuldades económicas, a divisão profunda na zona euro, onde a cautela orçamental foi jogada ao vento, faz com que a decisão da Grã-Bretanha de se libertar de um bloco económico estagnado e alimentado pela dívida pareça ainda mais sensata.
O governo de Burnham deveria pensar que um regresso a este choque proporcionará mais crescimento – e isso demonstra a sua profunda ignorância relativamente à crescente tempestade económica que ameaça a zona euro.