
Proposta de hipoteca de 50 anos do presidente Donald Trump Compradores de casas foram atendidos Ceticismo generalizado por parte de especialistas do setor imobiliário.
Uma crítica importante sobre dar aos caçadores de casas uma opção de empréstimo de longo prazo é que isso não economizará uma quantia significativa de dinheiro aos mutuários no curto prazo e aumentará os custos de financiamento do comprador no longo prazo. Numerosos gurus da habitação afirmam que as taxas de juro destes empréstimos de meio século serão significativamente mais elevadas do que as hipotecas tradicionais de 30 anos.
Este argumento baseia-se em grande parte no facto de já estarem disponíveis hipotecas de taxa fixa de 30 anos, mas são mais caras do que os empréstimos à habitação de 15 anos, menos utilizados. Desde 1991, as hipotecas de 30 anos tiveram uma média de 5,83%, em comparação com 5,25% para as hipotecas de 15 anos, de acordo com Freddie Mac.
Mas extrapolar essa diferença, que varia de acordo com o estado da economia, para estimar a taxa que valem estas hipotecas de meio século por um empréstimo de 50 anos?
O mercado obrigacionista, que determina muitas taxas de empréstimo, é uma entidade complexa. Os investidores em obrigações devem equilibrar os riscos de longo prazo, especialmente a inflação, com a oportunidade de garantir rendimentos financeiramente atraentes durante um período prolongado.
Portanto, as taxas de juro nem sempre aumentam proporcionalmente ao vencimento do empréstimo, especialmente quando se trata de empréstimos de muito longo prazo. E os rendimentos dos títulos hipotecários – que definem as taxas de empréstimos imobiliários – são mais complicados porque os investidores devem considerar o risco de refinanciamento dos empréstimos dos mutuários que respaldam os títulos hipotecários.
outros mundos
Consideremos a forma como as taxas flutuam com vencimentos mais longos noutros segmentos do mercado obrigacionista.
Uma pesquisa de 2021 do Federal Reserve Bank de São Francisco Tem havido debate sobre se o governo dos EUA deveria emitir obrigações a 50 anos em vez do actual máximo de 30 anos. O estudo sugeriu que as taxas de juro dos empréstimos de longo prazo seriam ligeiramente superiores às obrigações de 30 anos, em não mais de 0,2 pontos percentuais.
Os contribuintes poderão queixar-se de que não foram emitidas obrigações a 50 anos, apesar de um mercado onde os rendimentos de longo prazo eram inferiores a 3%.
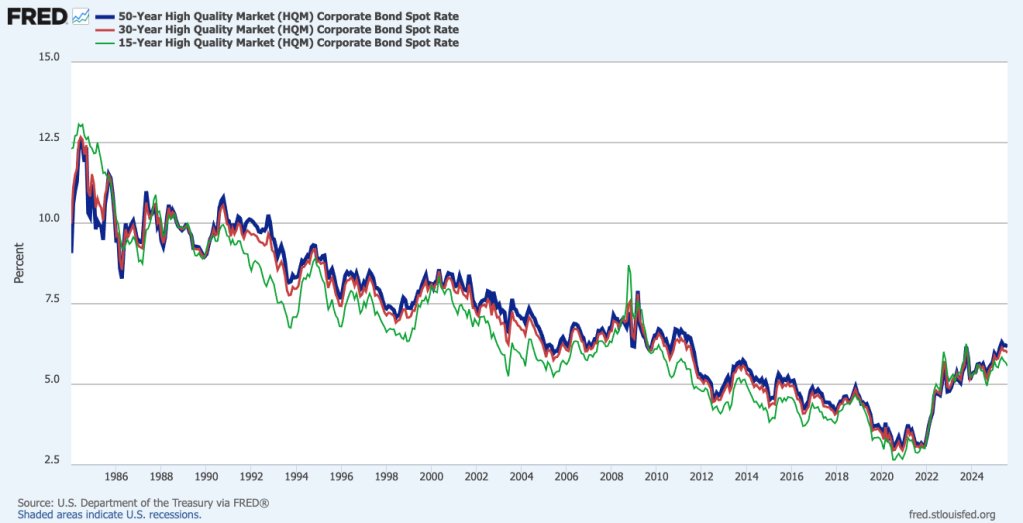
No mundo da dívida corporativa, considere a diferença de rendimento entre os títulos de 30 anos e os seus pares de 50 anos. Isto parece ser bastante modesto, com um aumento médio de apenas 0,12 pontos percentuais. Usando um índice de 1984 do Tesouro dos EUA. Isso é muito menor do que a diferença média de 0,3 entre o rendimento corporativo de 30 anos e o título de 15 anos.
Coca x Pepsi
Considere este exemplo intrigante do mundo real do mercado de títulos corporativos.
A Coca-Cola Corporation tem um Título de 100 anos pendente, Vencimento em 68 anos. Os negociantes estavam oferecendo esses títulos para revenda na quinta-feira, 13 de novembro, a um preço equivalente a um rendimento de 5,3%.
Mas a rival PepsiCo Título de 30 anos, com vencimento em 24 anosOs traders buscam o equivalente a um rendimento de 5,4%.
Neste caso, estão envolvidas empresas com classificações de crédito A-plus semelhantes, em empréstimos de curto prazo com taxas elevadas.
Jonathan Lansner é colunista de negócios do Southern California News Group. Ele pode ser contatado em jlansner@scng.com