Meu irmão e eu somos executores conjuntos dos bens de nossos falecidos pais.
A mãe sobreviveu ao pai, falecendo em 2023, e seu patrimônio era composto por produtos financeiros, seis imóveis para aluguel e a residência principal.
Quando minha mãe faleceu, meu irmão e eu decidimos administrar a propriedade nós mesmos.
Eu tratarei dos produtos financeiros e meu irmão liquidará os imóveis
Lidei com minhas responsabilidades e dividi os benefícios igualmente entre nós.
Depois de um período difícil, o relacionamento com meu irmão se deteriorou e ele não entra em contato comigo agora.
Os apartamentos ainda estão alugados e nada foi feito. O registo predial ainda mostra que as propriedades estão em nome dos nossos pais.
A residência principal está em mau estado e o município pretende cobrar imposto municipal sobre a segunda casa (ou casa vazia).

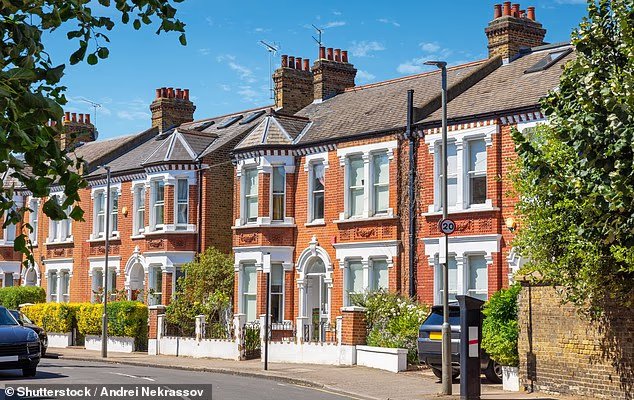
Propriedade herdada: irmãos querem vender o apartamento alugado e a residência principal de seus falecidos pais, mas nada foi feito (foto)
Uma licença de proprietário é necessária para um dos apartamentos, e administração e consentimento são necessários para o banco de dados de imóveis para aluguel no próximo ano.
Sem certificado de eletricidade.
Eu não queria ser proprietário e não queria me envolver na burocracia de administrar um apartamento alugado.
Quero receber minha metade como desejo. Sinto que meu irmão está atrapalhando meus planos futuros por não fazer nada.
imposto sobre herança Os pagamentos foram feitos e entendo que se uma propriedade for vendida por mais do que está listada no formulário HMRC, esperarei uma participação de 40% nos lucros, da mesma forma se for vendida por menos. Não parece importar pelo que é vendido.
Estou entendendo isso corretamente? Existe um limite de tempo para isso? O que posso fazer – Posso forçar a venda do imóvel?
Tanya Jeffries, Isto é dinheiro, respondeu: Você está preso aqui porque, como executor conjunto, não pode fazer nada.
Pedimos ao escritório de advocacia Collier Bristow sua opinião sobre isso e ele explica suas responsabilidades e possíveis etapas abaixo.
Infelizmente, tomar medidas legais para obrigar o seu irmão a agir ou, se necessário, removê-lo e substituí-lo como executor será complicado e potencialmente caro.
Mas antes disso você pode tentar resolver o assunto com seu irmão, se necessário por carta, caso ele não fale com você.
Também seria sensato assumir você mesmo qualquer administração e trabalho necessário relacionado à propriedade, pois pode haver consequências graves se você ignorar coisas como impostos municipais, licenciamento e acordos de segurança.
Embora esperemos que as informações abaixo sejam úteis, se ainda não o fez, é uma boa ideia consultar um advogado e um especialista fiscal para garantir que não entrará em conflito com o HMRC no caso de uma venda final de propriedade ou deixará de reivindicar um alívio que possa reduzir a sua fatura fiscal.
Existe uma ferramenta de pesquisa para encontrar sociedades jurídicas Advogados apropriados em sua áreaE a especialista em impostos da Money, Heather Rogers, escreveu um guia para encontrar um bom contador.
A sócia Samara Dutton e o advogado aprendiz Cameron Murray da Collier Bristow respondem: A resposta curta é que seu irmão não pode impedir a administração do patrimônio indefinidamente sem fazer nada.
Existe uma preocupação significativa de que a administração do património pareça ter estagnado e os bens imobiliários estejam a cair em desuso, uma vez que o executor já não está envolvido.
Embora você e seu irmão tenham concordado entre si que lidarão com diferentes aspectos do patrimônio, esse acordo informal não altera suas responsabilidades legais.
Como executores conjuntos, vocês serão solidariamente responsáveis pela administração do patrimônio e pela proteção de seus bens até que a administração seja concluída.
Isto é particularmente importante quando a propriedade inclui vários imóveis para alugar. Pelo que você disse, há preocupações sobre os requisitos de licença do proprietário, conformidade com a segurança elétrica, questões de manutenção e um imóvel vago que está começando a ficar em mau estado.
Se não forem resolvidas, tais questões podem reduzir o valor do património e expor os executores a despesas desnecessárias e potenciais reclamações de responsabilidade civil.
Qualquer receita de aluguel gerada desde a morte de sua mãe também deve ser devidamente contabilizada como parte da administração do patrimônio.

Samara Dutton, à esquerda, e Cameron Murray, à direita, dizem que seu irmão não pode interromper a administração do patrimônio indefinidamente sem fazer nada.
Que ação você deve tomar agora?
Antes de considerar um processo judicial, seria sensato pedir formalmente ao seu irmão que lhe escrevesse expondo as questões pendentes e pedindo-lhe que confirmasse, dentro de um determinado prazo, como pretende proceder com o assunto.
Você pode solicitar uma atualização sobre a localização atual dos imóveis, detalhes de receitas e despesas de aluguel e confirmação dos passos que pretende realizar na comercialização e venda dos imóveis para que a administração possa decidir.
Se forem necessárias reparações urgentes, medidas de segurança ou trabalhos de conformidade, deverá levantar essas questões por escrito e manter um registo cuidadoso da localização.
Embora geralmente se espere que os executores trabalhem em conjunto, é importante que as medidas necessárias para proteger os activos imobiliários não sejam negligenciadas: considere organizar reparações de emergência pendentes para resolver uma vasta gama de questões.
E se o seu irmão não responder?
Se o seu irmão não estiver envolvido, o tribunal tem amplos poderes para auxiliar na administração do patrimônio.
É possível aceitar encomendas com a venda de determinados imóveis conforme sua sugestão.
No entanto, isto pode não resolver a dificuldade inerente se um executor estiver relutante em participar nas decisões e na documentação.
Na sua situação, uma solução mais eficaz seria destituir e substituir seu irmão como executor.
A principal preocupação do tribunal será saber se o património pode ser administrado de forma adequada e sem atrasos desnecessários.
Se a falta de envolvimento do executor impedir que isso aconteça, o tribunal provavelmente aprovará uma substituição para que a administração possa prosseguir.
Uma aplicação desta natureza pode ser dispendiosa, por isso é geralmente aconselhável fazer todos os esforços razoáveis para resolver primeiro os assuntos por correspondência.
No entanto, se a contínua inactividade do seu irmão o impedir de gerir o património, a obtenção de um executor substituto pode ser a forma mais prática de lidar não só com a venda do imóvel, mas também com a administração pendente como um todo.
E quanto à situação do imposto sobre herança?
Na questão tributária, seu entendimento está incorreto. O HMRC não ficará automaticamente com 40% do aumento de valor se uma propriedade for vendida.
Na maioria dos casos, o imposto sucessório baseia-se no valor do imóvel à data da morte, enquanto qualquer aumento de valor após essa data é normalmente tratado ao abrigo de um sistema fiscal diferente (mais-valias).
Da mesma forma, se uma propriedade for vendida por menos do que o seu valor de inventário, poderá haver uma medida disponível que pode reduzir o imposto sobre herança a pagar, resultando num reembolso.
Dado o número de propriedades envolvidas, é aconselhável procurar aconselhamento fiscal especializado antes de qualquer venda ser realizada.